

La start-up nation dans les limbes
Par Clovis LEBEL · Journaliste
La France, pays peu hospitalier pour l’esprit d’entreprise ? Le révélateur du capital-risque montre que trop d’entreprises performantes plafonnent avant le scale-up, beaucoup partent chercher l’ambition ailleurs, et près d’un investissement sur deux échoue sans que l’écosystème ne corrige ses angles morts.
En France, la promesse d’une “start-up nation” bute encore sur des réalités structurelles: accès au capital de croissance tardif et parcellaire, chaîne de financement fragmentée entre phases, lourdeur réglementaire, fiscalité instable et cultures d’investissement divergentes avec les États-Unis. Au sortir de l’euphorie 2021–2022, la correction du marché a agi comme un test de résistance. En Europe, les montants levés ont chuté d’environ 55% par rapport au pic de 2021 ; les méga-deals se sont raréfiés et les investisseurs se sont recentrés sur la rentabilité. Une étude pilotée par Audencia et publiée dans Small Business Economics montre que les performances globales du capital-risque européen sont proches de celles des États-Unis (rendements, taux d’échec, part des “top deals”). Pourtant, les modalités diffèrent nettement et, vues depuis la France, elles révèlent un écosystème encore peu propice à l’audace entrepreneuriale et à l’innovation de rupture.
Là où le bât blesse pour la France, c’est dans la façon d’investir et dans la translation vers l’hypercroissance.
Les fonds européens rencontrent en moyenne 17 équipes avant d’investir, contre 28 aux États-Unis. Moins de comités d’investissement, moins de due diligences approfondies. Traduction pratique: moins de concurrence sur les bons dossiers, moins de pression à l’ambition, et un biais de sélection qui favorise le “confort local” plutôt que la conquête globale. Les tours menés à plusieurs en Europe visent surtout l’accès à des expertises complémentaires, quand les Américains co-investissent pour mutualiser vite et fort. La logique européenne, plus collaborative, s’avère souvent plus lente — un handicap au moment où la vitesse d’exécution crée l’avantage.
Aux États-Unis, la grille de lecture est d’abord économique : modèle d’affaires, produit, taille de marché. En Europe, ces fondamentaux pèsent moins, au profit d’une appréciation qualitative de la crédibilité, de la résilience et de l’engagement du fondateur. En France, cela nourrit un effet pervers : on finance plus volontiers des parcours “rassurants” que des trajectoires “extensibles”. Le “dirigeant idéal” y est jugé sur l’individu alors qu’aux États-Unis, c’est l’équipe comme machine de croissance qui prime. Ce qui aboutit à un sous-investissement récurrent dans la préparation du scale-up (organisation, go-to-market international, stack data/produit).
Les investisseurs français ancrent la valorisation sur comparables locaux, conditions de marché et objectifs de participation.
Les Américains projettent : croissance future, scénarios de sortie, ambition de leadership. Ce “réalisme” hexagonal protège à la baisse mais plafonne à la hausse : les tours ultérieurs deviennent plus dilutifs, les plans d’embauche et d’expansion sont ajustés à la baisse, et les champions potentiels partent chercher une métrique d’ambition outre-Atlantique.
S’ajoutent des verrous systémiques spécifiquement français. En premier lieu, l’instabilité fiscale et réglementaire.
Les changements fréquents sur les stock-options, les régimes de plus-values et l’épargne longue brouillent les incitations. L’entrepreneur peine à offrir des packages compétitifs face à la Silicon Valley ou Londres. Autre poit mort, le coût et la rigidité du travail perçus comme élevés. Au moment de l’hypercroissance, beaucoup de scale-ups décalent leurs centres décisionnels ou commerciaux hors de France. Dans un marché de financement de croissance insuffisant, les « bonnes » entreprises plafonnent. Elles restent rentables ou proches de l’équilibre, mais sans trajectoire de leadership global faute de capital, de timing et d’environnement incitatif.
Les données européennes montrent que le capital-risque peut être performant sans copier-coller la Silicon Valley.
Mais la France reste, trop souvent, un pays “tiède” pour l’audace entrepreneuriale
Prudence dans les critères, valorisations contenues, instabilité des règles, et chaînes de financement qui s’effilent à mesure que l’enjeu grandit se rencontrent trop souvent. Rendre la France véritablement favorable à l’innovation ne relève pas du slogan : c’est une politique de continuité, de profondeur de marché et de vitesse d’exécution. Tant que ces leviers ne seront pas actionnés de façon cohérente, les fondateurs les plus ambitieux continueront d’arbitrer en faveur d’écosystèmes plus lisibles, plus rapides et plus ambitieux.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !
Articles similaires
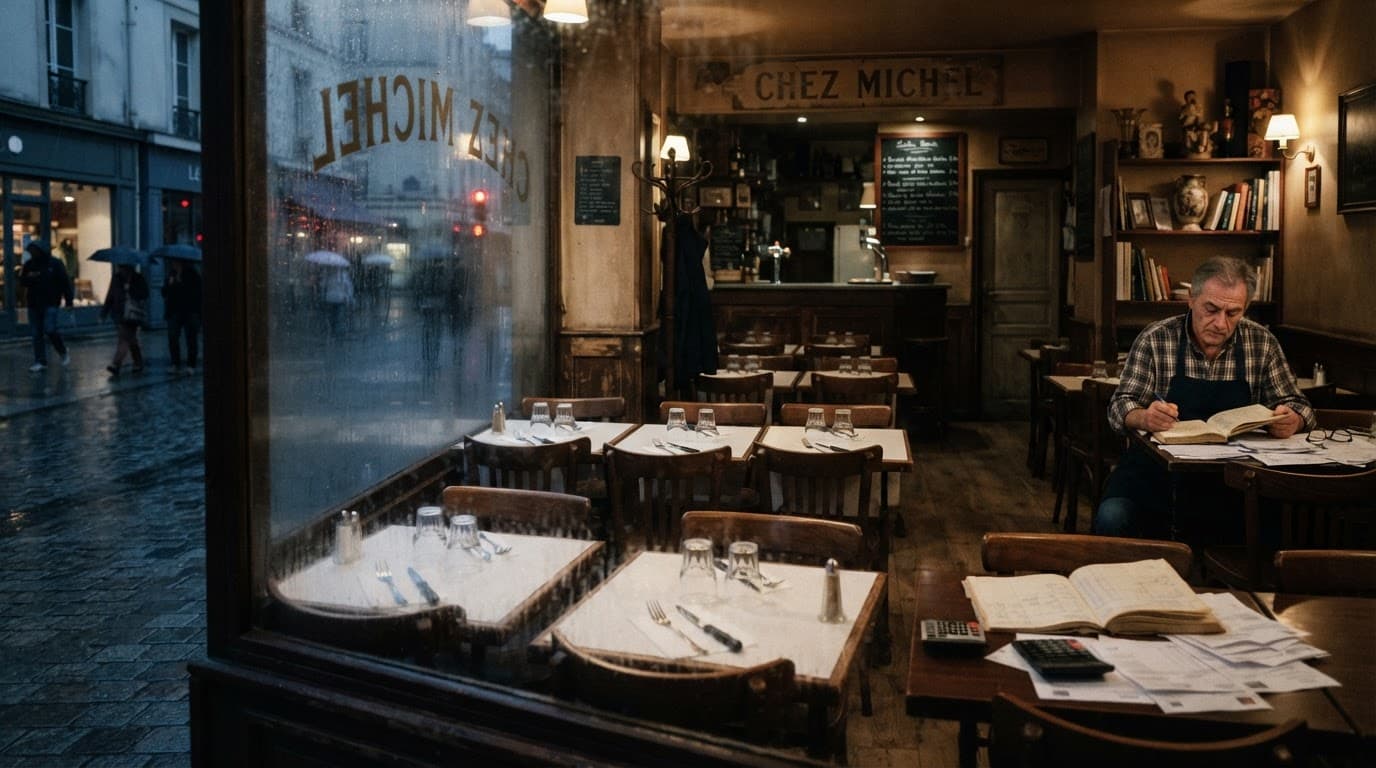
Le grand décrochage de la restauration française
Chute de 6,5 % du chiffre d'affaires dans la restauration traditionnelle, fréquentation en berne, coûts toujours plus lourds et défaillances deux fois plus nombreuses qu'en 2022 : derrière la résistance apparente du secteur, une crise profonde menace désormais les restaurants indépendants.
16 septembre 2026

Défaillances : plus qu’une vague, un raz-de-marée
Avec 70 803 défaillances en douze mois, la France franchit un nouveau seuil inquiétant. Derrière ce chiffre se joue une crise silencieuse, concentrée sur les plus petites entreprises. Trésoreries exsangues, retards de paiement, activité incertaine et dettes à rembourser : pour les patrons de TPE, le pire n'est peut-être pas passé.
20 août 2026

Quand la médiation sauve des TPE avant qu’il ne soit trop tard
Service gratuit, confidentiel et de proximité, la médiation du crédit permet aux petites entreprises de réaménager leurs financements, d’éviter la rupture de trésorerie et de préserver des emplois. Saisie tôt, elle aboutit dans près de 60% des cas et a déjà conforté des milliers de postes sur tout le territoire.
31 juillet 2026
Connectez-vous pour participer à la discussion.
Se connecterPas encore inscrit ? Créer un compte